
Daftar Isi
Para penyandang dana atau limited partners (LP) yang menyuplai modal ke firma-firma modal ventura saat ini berada dalam situasi yang belum pernah terjadi sebelumnya. Di satu sisi mereka menghadapi wilayah yang sangat menguntungkan, namun di sisi lain mereka juga merasakan tekanan ritme investasi yang semakin cepat.
Pertumbuhan Valuasi AI dan Konsentrasi Portofolio
Lonjakan valuasi OpenAI dan Anthropic yang begitu cepat telah mendorong hampir semua pihak masuk ke dalam dua perusahaan yang sama. Meskipun praktik ini melanggar konvensi lama yang menghindari investasi pada perusahaan yang saling bersaing, para penyandang dana tampaknya tidak mempermasalahkan pertaruhan besar tersebut demi mengincar keuntungan masif.
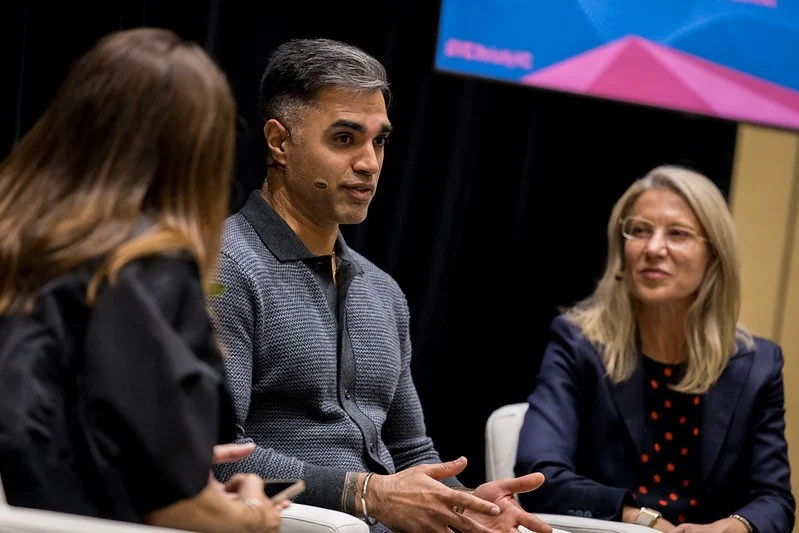
Amit Bhatti dari TrueBridge menyatakan bahwa konsentrasi investasi ini bukanlah sinyal panik, melainkan bagian dari sifat bisnis ventura yang mengikuti hukum kekuatan. Menurutnya, dana yang telah berjalan lebih dari sepuluh tahun memang mulai terkonsolidasi ke dalam beberapa nama besar seperti Databricks, SpaceX, dan Stripe.
Sementara itu, Beezer Clarkson dari LGT Capital Partners menjelaskan bahwa pada tahap awal, peluang investasi masih terlihat cukup beragam dengan nominal yang lebih kecil. Meski demikian, dana-dana tahap awal tersebut pada akhirnya tetap berakumulasi ke perusahaan-perusahaan besar yang sama.
Tekanan Pacing dan Frekuensi Penggalangan Dana
Para penyandang dana juga menyoroti perubahan siklus penggalangan dana yang kini semakin singkat. Firma ventura yang mulanya beroperasi dengan siklus empat tahun, kini memangkasnya menjadi tiga, dua, hingga 18 bulan, bahkan ada yang kembali dalam kurun waktu satu tahun.
Menurut Bhatti, siklus pendanaan yang kini berjalan dalam 12 hingga 18 bulan memicu kekhawatiran tersendiri, terlebih banyak manajer yang menaikkan ukuran dana di tengah jalan. Hal tersebut terjadi karena ukuran putaran investasi yang semakin besar, seperti saat Anthropic mengumpulkan modal raksasa yang menyedot porsi signifikan dari dana ventura.
Clarkson menambahkan bahwa penyandang dana terkadang melakukan penyesuaian dengan mengurangi besaran cek yang mereka berikan alih-alih meninggalkan manajer dana sepenuhnya. Rotasi keluar dari industri ventura juga bisa terjadi apabila panggilan modal terus berjalan tanpa adanya pengembalian likuiditas, yang kemudian membebani institusi seperti yayasan atau rumah sakit.
Pasar Sekunder dan Masa Depan Ekosistem Startup
Pasar sekunder kini telah berkembang menjadi pilar likuiditas ketiga setelah penawaran umum perdana (IPO) dan aksi korporasi penggabungan atau akuisisi (M&A). Manajer dana menggunakan pasar sekunder secara lebih bijaksana, termasuk untuk menawarkan likuiditas parsial kepada karyawan perusahaan rintisan yang sudah lama berdiri.
Terkait keberadaan manajer pemula atau emerging managers, Clarkson menyebutkan bahwa penggalangan dana tahap awal masih tetap berjalan meskipun dengan ukuran yang lebih kecil. Para manajer pemula tetap mendapatkan pendanaan apabila mereka memiliki sudut pandang yang terdiferensiasi dan alasan yang kuat untuk berdiri.
Clarkson dan Bhatti sepakat bahwa fleksibilitas dalam memilih strategi, baik secara divergen maupun terkonsentrasi, menjadi kunci utama bagi para pengelola dana di tengah dinamika ekosistem startup saat ini.
Sumber: TechCrunch